用海外 Apple ID 订阅服务,最让人困惑的时刻,往往不是“怎么注册外区账号”,而是卡在支付这一步。
账号注册好了,App Store 也能正常浏览,但一到绑卡环节就出问题。要么直接提示“支付方式被拒”,要么勉强绑上了,隔几天又被移除,甚至整个账号的支付功能都被禁用。更让人摸不着头脑的是:明明别人说某张卡能绑,自己用同样的卡却不行。
这背后并不是苹果在“为难”谁,而是一整套自动化的风控系统在做判断。它看的不只是你有没有卡,而是三个关键信息之间能不能对上。
一、能绑卡的根本原因:苹果在做“三同校验”
先说为什么有些人的卡能顺利绑上。
苹果对支付方式的验证,并不是简单检查卡号是否有效。它会同时校验三个信息:Apple ID 的注册地区、支付卡的发行地区、以及你填写的账单地址。这三者必须指向同一个国家或地区,缺一不可。
拿最常见的美区 ID 举例。如果你手里是一张美国本地银行发行的 Visa 或 Mastercard 信用卡,卡本身的发行地就是美国。然后你在绑卡时填写一个真实的美国账单地址,这个地址的邮编与发卡行记录中的信息一致。Apple ID 的地区也是美国。三个信息全部指向美国,苹果的风控系统就会判定“验证通过”,绑卡自然成功。
这里有一个很多人忽略的细节:账单地址并不是随便填一个美国地址就能过的。苹果和卡组织之间会进行一次叫 AVS(地址验证服务)的比对,你的账单地址和邮编会被拿去跟发卡行预留的信息做匹配。所以那些在网上随便找的地址生成器生成的地址,如果邮编和城市对不上,或者根本不是一个有效的邮寄地址,同样会触发验证失败。只有账单地址在发卡行那里有据可查,AVS 校验才能通过。
另外,卡组织本身也必须在苹果当地支付网关的合作列表里。虽然 Visa 和 Mastercard 在全球大部分地区都被支持,但具体到某个国家或地区的 App Store,可用的卡组织范围是有限的。比如美区支持 Amex,但银联不在美区支付网关的合作范围。这不是银联卡本身有问题,而是地区与支付网络之间没有打通。
所以,能绑卡的条件总结起来就一句话:卡是哪国的,就绑哪国的 ID,账单地址也填哪国的真实地址。三者一致,就不会在验证环节被卡住。
二、不建议绑卡的四条风控红线
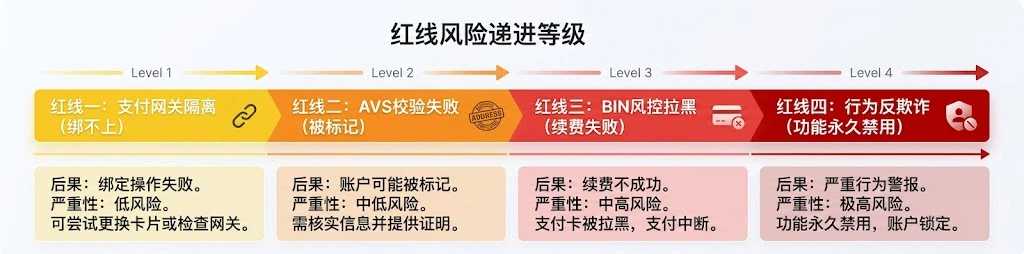
理解了“三同校验”机制之后,为什么很多情况不建议绑卡,其实就清晰了。本质上,每一次绑卡失败、每一次绑后被移除,都是因为触动了苹果风控系统里的某条红线。这些红线有四条,一层比一层深。
红线一:地区与支付网关强制隔离
这是最根本的一条,也是大多数人第一次绑卡就被拒的原因。
苹果每个地区的 App Store 只接入本地支付网络。中国大陆发行的银联卡,支付网关在国内;美区 App Store 接的是美国支付网络。这两个网络之间没有打通,所以用银联卡绑美区 ID 会被直接拒绝。这不是卡有没有钱的问题,而是支付指令根本传不过去。
同理,你用一张中国大陆银行发行的 Visa 卡绑美区 ID,虽然卡组织是 Visa,但卡的发行地还是中国大陆。苹果校验的不是卡组织 logo,而是发卡行的所在地。所以这条路同样走不通。
红线二:虚假账单地址触发 AVS 累积失败
这一条比第一条更隐蔽,但后果更严重。
有些用户在绑卡时,为了“匹配”外区 ID,会从网上找一个美国地址填进去。如果运气好,或者某张卡的发卡行不严格校验 AVS,可能临时绑上了。但苹果的 AVS 校验不是只做一次,而是在每次扣款时都可能重新验证。
一旦发卡行返回“地址不匹配”,苹果会记录一次验证失败。多次失败之后,系统会自动标记这个 Apple ID 为“可疑账户”。轻则卡被移除,需要重新验证;重则整个账号的支付功能被限制,连用余额付款都不行。
更麻烦的是,如果你填写的账单地址恰好被苹果识别为“商业转运地址”或“已知虚假地址库”中的记录,风控标记会来得更快。这些地址早被大量滥用,苹果对它们的容忍度极低。
红线三:非正规卡段的 BIN 风控标记
BIN 是银行卡号的前六位,用来识别发卡行和卡类型。苹果的风控系统维护着一个 BIN 数据库,里面标记了哪些卡段属于高风险。
很多市面上流通的虚拟信用卡、预付卡,发卡机构为了压低成本,风控做得松散,导致这些卡段被大量用于欺诈交易或短期订阅后拒付。久而久之,苹果会把这些 BIN 段整体标记为高风险。即使某一张卡暂时能绑上,后续订阅续费时的失败率也非常高。一旦续费连续失败,苹果的处理方式不是提醒你换卡,而是直接清退整个账号的订阅资格,甚至限制支付功能。
这就是为什么有些卡“别人能绑你也能绑”,但没过几天就被移除的原因。不是操作问题,是卡本身所在的 BIN 段已经被拉黑。
红线四:操作行为触发反欺诈模型
这条红线与卡本身无关,与用户的行为模式有关。
苹果的风控系统不仅看支付信息,还监控操作行为。如果一个账号在短时间内频繁解绑旧卡、绑定新卡,或者在同一个 IP 地址下登录多个 Apple ID 测试不同卡片,系统会判定这是典型的“卡片测试攻击”模式。
这种判定一旦触发,后果是支付功能被永久限制,连带着账号里的余额也无法使用。而且苹果的安全策略是不公开具体判定标准的,所以被限制后很难申诉恢复。很多用户直到支付功能被禁用,才意识到自己之前反复换卡的操作已经踩了红线。
这四条红线叠加在一起,就解释了为什么很多情况“不建议绑卡”。不是因为绑不上,而是因为即使绑上了,后续的风险也远远大于便利。
三、从风险逻辑倒推的安全支付方案
理解了上面这些机制之后,安全支付方案就不再是“试试哪个能用”,而是可以被清晰推导出来的。
既然风控核心是“三同校验”,那最安全的策略就是尽量绕开这套校验体系。绑卡才会触发 AVS、支付网关匹配、BIN 风控这些验证环节,如果不绑卡,这些风险就都不存在。
所以官方的 Apple 礼品卡充值余额,是目前最稳妥的方式。买一张对应地区的礼品卡,把兑换码输入 App Store,余额直接到账。整个过程不需要填账单地址,不需要绑定任何支付工具,也就不存在 AVS 失败或 BIN 被标记的问题。订阅服务续费时,苹果会优先从余额里扣款,扣款失败才会要求你更新支付方式。只要余额充足,就不会触发额外的风控检查。
其次是同区 PayPal。美区 Apple ID 可以绑定美区注册的 PayPal 账户,然后由 PayPal 去对接银行卡。在这个链路里,卡信息校验的环节被转移到了 PayPal 那边,苹果只负责确认 PayPal 账户有效。但需要注意的是,PayPal 自身也有严格的风控机制,同样要求账户地区、绑定手机号和账单地址的一致性。所以这条路只是把校验压力从苹果转移到了 PayPal,并不能绕过“三同”原则本身。
至于绑自有外币卡,只有在一种情况下才建议去做:你确实拥有一张与 Apple ID 同地区银行发行的实体信用卡,并且能提供真实的当地账单地址。如果这个条件不满足,就回到礼品卡的方案上。没必要为了省一步操作,去冒支付功能被永久禁用的风险。
四、绑卡前的终极自查
在决定用什么方式支付之前,可以先用四个问题做一次自查。这些问题直接对应上面分析过的风险点。
第一,我的 Apple ID 是哪个国家或地区的?这个信息在 App Store 账户设置里明确标注,看一眼就能确认。
第二,我手里的支付卡是哪个国家发行的?很多人会搞混“卡组织是哪家”和“卡是哪里发行的”。Visa 和 Mastercard 只是支付网络品牌,不代表卡的发行地。中国大陆银行发行的 Visa 卡,发行地仍然是中国大陆。判断标准是发卡行的注册地,不是卡面上的 logo。
第三,我能提供的账单地址是否与发卡行记录一致?如果答案是不确定,或者只能从网上找地址来填,那实际上已经跨进了红线二的触发范围。
第四,如果以上三项做不到完全一致,我是否能接受支付功能被限制的风险?想清楚这个问题,决策就变得简单了。
海外 Apple ID 支付这件事,本质不是“哪个方法能钻空子”,而是“哪个方法能和苹果的风控逻辑和平共处”。理解了这一点之后,很多之前看起来莫名其妙的失败和封禁,都变得可以解释。不需要赌运气,也不需要反复测试。按照这套逻辑去操作,就能避开绝大多数坑。